

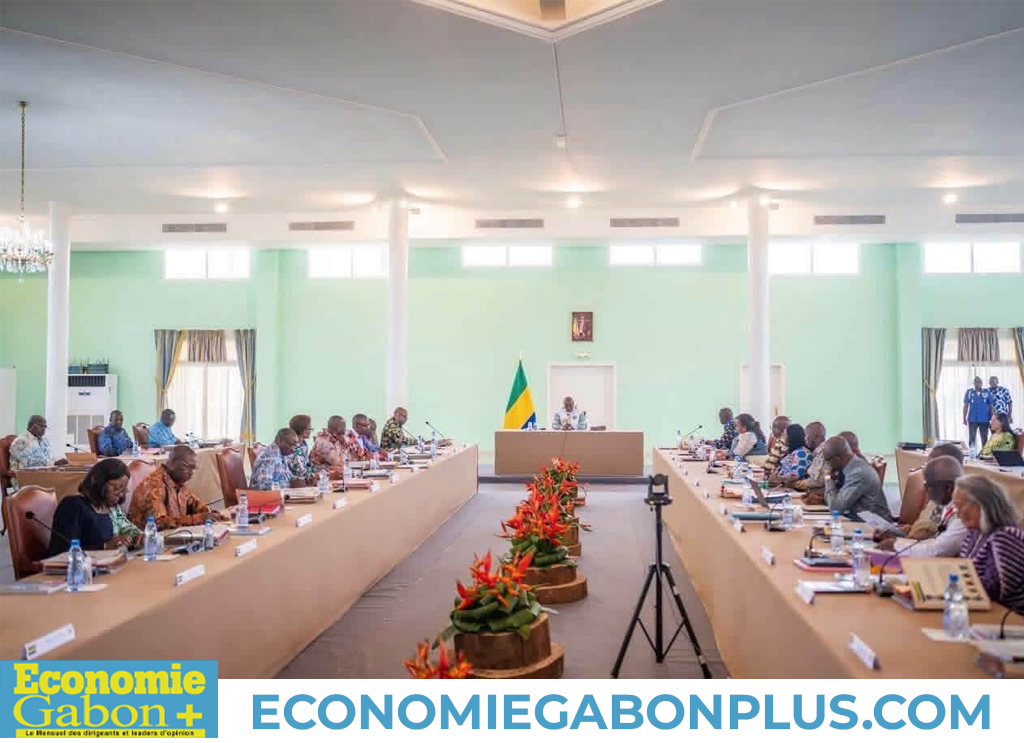
Le projet de budget 2027 adopté par le Conseil des ministres présidé par Brice Clotaire Oligui Nguema, Président de la République, prévoit 667,3 milliards de FCFA de charges financières de la dette. En hausse de 179,7 milliards par rapport à la projection rectifiée de 2026, ce montant doit être distingué des remboursements de capital, notamment pour comprendre la structure des engagements financiers
de l’État.
667,3 milliards : de quoi parle-t-on exactement ?
Le premier point à clarifier concerne la nature de cette dépense. Les 667,3 milliards de FCFA correspondent aux charges financières de la dette. Ils ne représentent donc pas le montant total des remboursements effectués par l’État au titre de sa dette en 2027. Le projet de budget distingue les charges financières des charges de trésorerie et de financement. Ces dernières comprennent notamment les opérations d’amortissement de la dette. Pour 2027, l’amortissement de la dette est prévu à 1 879,5 milliards de FCFA.
La distinction est essentielle. Les charges financières correspondent aux charges liées au financement de la dette, tandis que l’amortissement correspond au remboursement du capital emprunté. Lorsqu’un État contracte un emprunt, il doit donc prendre en compte à la fois le remboursement du capital et les charges financières associées. Ces deux éléments ne doivent pas être confondus.
Une progression de 179,7 milliards.
Le projet de budget prévoit 667,3 milliards de charges financières en 2027, contre 487,6 milliards dans la projection rectifiée de 2026. La progression atteint 179,7 milliards de FCFA. Le document budgétaire permet également de replacer ce montant dans une séquence plus large. En 2025, les charges financières de la dette avaient atteint 504,4 milliards de FCFA, alors que la prévision était de 349,5 milliards. Le taux d’exécution indiqué dans le communiqué était de 144,3 %. La comparaison entre les 504,4 milliards exécutés en 2025, les 487,6 milliards projetés pour 2026 et les 667,3 milliards prévus pour 2027 permet de suivre l’évolution de ce poste dans la construction budgétaire. Elle ne suffit toutefois pas, à elle seule, à établir une appréciation globale de la situation de la dette.
Une dépense à mettre en perspective avec les autres postes.
Les charges financières doivent également être replacées dans la structure générale des dépenses prévues pour 2027. Les dépenses de personnel sont projetées à 963,9 milliards de FCFA. Les dépenses de biens et services atteindraient 480,5 milliards, tandis que les transferts sont prévus à 431,9 milliards. Les dépenses d’investissement sont, quant à elles, évaluées à 1 058,4 milliards. Les 667,3 milliards de charges financières constituent ainsi un poste significatif du projet de budget. Cette comparaison permet surtout de mesurer la place occupée par les charges financières dans l’ensemble des dépenses prévues. Elle ne permet pas, en revanche, d’établir à elle seule un arbitrage entre dette et investissement.
Des financements à analyser avec leur destination.
Le projet de loi de finances prévoit par ailleurs 2 931,4 milliards de ressources de trésorerie et de financement. Cette enveloppe comprend notamment 300 milliards de dette bancaire, 600 milliards à mobiliser sur les marchés financiers sous-régional ou intérieur et 1 144,1 milliards sur le marché financier international. Ces montants doivent être distingués des 667,3 milliards de charges financières. Les premiers
correspondent aux ressources de trésorerie et de financement prévues dans le budget ; les seconds correspondent aux charges financières de la dette. Le projet de budget prévoit également 1 058,4 milliards de dépenses d’investissement et présente le développement des infrastructures ainsi que la transformation locale des ressources naturelles parmi les orientations retenues dans le cadre du PNCD 2026-2030. L’analyse économique doit donc porter sur l’articulation entre ressources mobilisées, charges financières, amortissement et dépenses prévues.
Une donnée à suivre dans l’exécution budgétaire.
Les 667,3 milliards de charges financières constituent un indicateur important de la structure du budget 2027, mais ils doivent être lus avec les autres données financières du projet de loi de finances. Leur progression par rapport à 2026, les 1 879,5 milliards d’amortissement prévus et les nouvelles ressources de trésorerie et de financement permettent de mieux comprendre les différents mouvements
qui composent les engagements financiers de l’État. L’enjeu de l’exécution sera donc de suivre séparément ces différentes catégories : charges financières, remboursement du capital, ressources de financement et dépenses budgétaires. Cette lecture permet d’appréhender plus précisément la place de la dette dans le budget 2027, sans confondre son coût financier avec le montant total des engagements ou des remboursements.


